Mostrando entradas con la etiqueta Opinión y pensamientos varios. Mostrar todas las entradas

viernes, 11 de mayo de 2007

Y ahora va y habla claro…

En nuestros trabajos nos hemos habituado a ser políticamente correctos. A mojarnos lo menos posible. Nuestro instinto de supervivencia ha hecho que pensemos que es preferible no “cagarla” frente a hacer o decir lo que nos pide el cuerpo. ¿Os imagináis que pasaría si cada uno dijese en cada momento lo que de verdad está pensando?

Esto viene a cuento por la sorprendente claridad mental que le ha entrado a Greenspan justo desde que abandonó su puesto como presidente de la FED. El otrora confuso estilo de Alan ha dado paso a una “exuberancia” verbal que raya en la clarividencia.

“Hay un tercio de posibilidades de que la economía estadounidense entre en recesión en el último trimestre”. Así, sin más. Este es el claro y conciso mensaje que Greenspan viene reiterando desde principios de año. ¿Diría esto si siguiera en la FED? Apuesto que no.

martes, 8 de mayo de 2007

Lo último de Cramer y las modas del mercado

Vía The Street leo los últimos comentarios de Jim Cramer, personaje del que ya hemos hablado en el blog.

En esta ocasión ha hecho referencia a las recompras de acciones. Como sabéis, el anuncio de plan de compra de acciones propias, es una de esas noticias que suele gustar al mercado. Pues bien, Jimbo ha ido un poco más allá y ha observado que aquellas compañías que recompran un 17% o más de sus acciones tienen muchas papeletas para ser objeto de OPA. Según dice, de las 14 empresas que adoptaron planes de recompra de esa magnitud, 4 de ellas terminaron siendo adquiridas. Cramer dice que aunque no parezca una proporción muy grande, es como comprar un boleto de lotería

Todo esto me trae a la cabeza las “modas” que, en lo referente a indicadores, ratios y demás artillería analítica, se imponen de cuando en cuando en los mercados. El último año ha sido, sin duda, el año del EV/EBITDA. “No, es que el capital riesgo compra con un EV/EBTIDA inferior a diez”, y ahí nos tienes a todos filtrando en el Bloomberg todas las empresas del mundo para ver cual cotiza con menor ratio.

De los indicadores técnicos ya ni hablamos… Aquí el paradigma es la media de 200 sesiones aunque en EEUU mola más la de 52 semanas. También en los últimos años (gracias básicamente a Carpatos) se ha puesto muy de moda seguir las posiciones abiertas en los futuros americanos (commitments of traders report). Tampoco nos debemos olvidar del índice de volatilidad VIX, el porcentaje de empresas que están en máximos…, en fin, tantas cosas que uno ya no sabe a que atenerse.

Mi opinión al respecto. Pues que la mayoría de estas cosas son ciertamente modas y que son útiles en la medida que, precisamente, sigan de moda.

Saludos.

domingo, 29 de abril de 2007

España el mejor sitio para eliminar riesgo

Lo que hemos vivido en la Bolsa española durante los últimos días sólo se puede clasificar de masacre. Nuestro IBEX 35 se ha dejado cerca de un 4,5% y se ha comido la mayor parte de lo ganado durante 2.007.

Aquellos que vieron como catalizador para nuestra Bolsa los recientes máximos de los mercados norteamericanos han salido trasquilados y se quejan de que nuestro IBEX ya no correlaciona con el resto de Indices. Sin embargo, creo que no debemos olvidarnos de que hace ya mucho tiempo, nuestro mercado dejó de correlacionar con el resto. Si no lo crees, echa un vistazo a los siguientes gráficos que he sacado de Morningstar.


¿Qué con qué correlacionamos ahora? Alucinad…


Visto esto, hagamos un ejercicio mental: imagina que eres un gestor extranjero de esos que manejan fondos de inversión globales o europeos. Tus posiciones en España han aportado buenos resultados a tu cartera en los últimos tiempos. En realidad, de este mercado no sabes demasiado: que es algo estrecho (poco volumen), con tan sólo un par de empresas fuertes y con una economía que, aunque debería tener unos tipos de interés en el 6%, goza de la política económica que el BCE marca para países como Alemania o Francia. Así las cosas, empiezas a ver que Alemania lo hace bien, que Estados Unidos rompe al alza y que, al mismo tiempo España, lejos de tirar, sufre una minicrisis provocada por no se qué empresa llamada Astroc. ¿Qué haces?

Exacto, eliminas la fuente de incertidumbre.

Las bajadas que hemos sufrido sólo se pueden deber a la salida masiva de dinero extranjero. Ventas casi por lo mejor de todo lo que huela a español. Gestores eliminando riesgo.

Así se explica que valores no relacionados estrictamente con las inmobiliarias lo hayan hecho tan mal en los últimos días.

Saludos.

miércoles, 25 de abril de 2007

La Bolsa: la escuela más cara del mundo

Poco puedo añadir a todo lo que se ha dicho ya acerca de lo ocurrido con las inmobiliarias en los últimos días. Sin embargo, sí que me gustaría dejar un par de reflexiones al respecto.

Lo peor de situaciones como ésta es que, aparte de las historias personales de gente que llega a perder parte importante de su patrimonio, saca del mercado a muchos ahorradores individuales. Gente que, como ocurrió con el estallido de la burbuja tecnológica, no volverán a los mercados durante muuuucho tiempo.

En Bolsa, como en casi todo, la experiencia es un grado. Y todos, absolutamente todos hemos pagado un precio por la inexperiencia. No en vano se dice que la Bolsa es la escuela donde aprender, cuesta más dinero. He conocido personas que pese a no estar muy preparadas técnicamente hablando, sí que gozan de un “olfato” envidiable gracias a la experiencia de muchos años operando. Y es que a veces realizar buenas inversiones es cuestión más de sentido común que de tener una preparación académica más o menos profunda. Los que han sufrido en sus carnes la bajada de las inmobiliarias han aprendido la que a mi juicio es, posiblemente, la lección más importante que se puede aprender en el mercado: cualquier cosa es posible. Teniendo esto claro, seguramente enfoquemos el mercado desde otra perspectiva.

Supongo que otra de las lecciones importantes es que no te debes fiar de lo que nadie diga o escriba -ni tan siquiera de mí J-. Lo digo totalmente en serio, hoy en día existe un exceso de información financiera que no es bueno. Ha aparecido una legión de “analistas” que lo más cerca que han estado del mercado es detrás del Visual Chart. ¿De verdad les parece razonable tomar una posición por que no se quién dice que “está en triple cruce de no se qué estrella de la muerte y lo más probable es que suba” y ya está? Yo creo que no. Por su parte, los medios de comunicación tradicionales tampoco ayudan demasiado en este sentido: van siempre detrás del mercado y no aportan mucho.
Buscar por ahí razonamientos que apoyen nuestras ganas de hacer dinero rápido no suele ser acertado. Por eso creo que aprender a utilizar la información que se encuentra en foros virtuales y otros “púlpitos” es vital.

Por último y para terminar, creo que aunque pueda ser doloroso, es bueno reconocer los errores. De nada sirve decir “es que un analista dijo en la radio que iba a seguir subiendo…” o cosas similares. Cada uno es responsable de su dinero y por tanto, de donde lo mete. Si las cosas no salen como esperamos, los únicos culpables somos nosotros.

Saludos.


lunes, 23 de abril de 2007

Y el mercado inmobiliario que… ¿otra vez campeón de rentabilidad?

El sector inmobiliario ha gozado durante los últimos años de un excelente comportamiento sustentado en distintos factores. El fácil acceso al endeudamiento gracias al dinero barato proporcionado por el BCE; la llegada del euro -que trajo consigo montañas de dinero negro que había que colocar en algún sitio- o la arraigada mentalidad, que va pasando de generación en generación, de ver al ladrillo como activo con escaso riesgo y amplia rentabilidad son sólo algunos de estos factores.
Si a todo esto le unimos la especial estructura del sector en nuestro país (sector muy atomizado con importantes implicaciones para su desarrollo en la gestión de los Ayuntamientos) no encontramos con que uno de los sectores más importantes de nuestra economía, se ha convertido en los últimos tiempos en una especie de circo ambulante.

La verdad sea dicha, no tengo ni idea de lo que pasará en el futuro con el mercado inmobiliario. Son muchos los que año tras año auguran ajustes más o menos fuertes en el precio de los inmuebles y parece que dichas correcciones nunca llegan; sin embargo, durante los últimos meses estamos viendo ciertos detalles que podrían indicarnos que, en esta ocasión, los jugadores del mercado si que se están tomando en serio esa posibilidad.

Tres cosas me están llamando la atención en este sentido:


- En primer lugar, el “circo inmobiliario” del que hablábamos se ha trasladado durante los últimos meses a la Bolsa. Hemos visto como bancos y empresas con participaciones no estratégicas en el sector inmobiliario vendían dichas participaciones. De la misma forma, hemos asistido a numerosas operaciones corporativas en el sector: salidas a Bolsa, OPAS, fusiones… No cabe duda que algo pasa en el sector. De toda esta reorganización que estamos viviendo, se puede desprender que los actores del mercado intuyen cambios en el horizonte así que mientras que unos deciden cortar por lo sano y quitarse de en medio, otros intentan hacerse más fuertes para capear posibles temporales.

- En segundo lugar, distintos informes afirman que, efectivamente, los precios están dejando de subir. Hablaba hace unos días con la directora de una sucursal bancaria que me trasmitía que el mercado inmobiliario estaba empezando a bajar y que ya no tenía buenas perspectivas. Sinceramente, me sorprendió ese comentario. Nunca imaginé que alguien como una directora de sucursal hiciera una afirmación de ese calibre.

- Por último, los bancos están dejando de apostar por las hipotecas. Eso al menos se desprende de los últimos resultados trimestrales presentados por entidades como Popular o Bankinter. El riesgo hipotecario ya no “mola” y los bancos están prefiriendo orientarse al negocio de, por ejemplo, las PYMES.


Como decía, no sé si el año que viene vamos a poder comprar pisos un 10% más baratos, lo que si es cierto es que algo comienza a oler a podrido en el sector.

jueves, 19 de abril de 2007

Y dale molino con los garantizados…

Según leo en un artículo de hace unos días de Expansión, Caja Madrid va a lanzar el primer Hedge Fund garantizado. Esto me trae a la cabeza la curiosa idiosincrasia que tenemos los españoles en lo que respecta al riesgo.

Tras el éxito en la colocación masiva de Fondos Garantizados que hace algún tiempo hicieron las instituciones financieras españolas, lo que ha quedado claro es que mientras el comercial de turno pueda decir eso de “no se preocupe porque usted no va a perder dinero” se coloca lo que sea.

En cualquier caso, yo no se si los Bancos son muy listos y nosotros muy tontos o al revés. Y es que el “bluff” que supusieron los garantizados parece que no ha hecho mella. Tratándose además de un hedge fund (aunque sea fondo de fondos) cabría preguntarse qué sentido tiene “garantizar” este tipo de producto. Personalmente el único que yo encuentro es el comercial.

En fin, que parece que seguimos prefiriendo tener nuestro dinero “cautivo” a la espera de una rentabilidad ridícula antes que oír la palabra riesgo, eso sí, siempre y cuando no hablemos de ladrillo. Y es que el mercado inmobiliario no se va a caer nunca…

sábado, 13 de enero de 2007

¿Qué PER estás dispuesto a pagar este año?

Me gusta practicar lo que yo llamo “análisis a lo bruto”. Básicamente, consiste en aplicar un análisis rápido y sin demasiadas complicaciones, que sirve para orientar someramente el estado de las cosas. El inconveniente de este tipo de análisis es que hay demasiados “ceteris paribus”, muchas cosas que hay que dar por supuestas y varios “aceptamos pulpo como animal de compañía”. Sin embargo, tiene la ventaja de que es tremendamente práctico, rápido, sencillo de realizar y eficaz a la hora de elaborar escenarios generales.

Pues bien, hace unos días publiqué un post en el que hacía referencia a los objetivos que dibujaban varios analistas para el S&P 500 y me decidí a hacer un “análisis a lo bruto” sobre dichos escenarios. Para ello, me armé de una serie histórica del PER y de una estimación de BPA para este año (todo ello, gentileza de Standard & Poor´s) y empecé a jugar con los números.

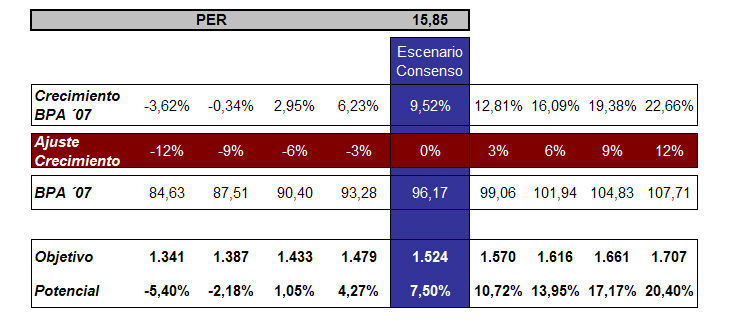
Los analistas de S&P proponen un crecimiento de los beneficios del 9,52% (pasar de 87,81 en 2006 a 96,17 en 2007). Este crecimiento está muy en la media que maneja el mercado, así que tomaremos esta estimación como escenario central.

Por otro lado, tenemos el PER. El PER “per se” no es bueno ni malo, en función de si es más bajo o más alto. Podríamos más bien, utilizarlo como un medidor de apetito de riesgo: hay épocas en que las circunstancias hacen que el mercado sea más osado que en otras. Al final, es cuestión de la importancia que el mercado otorgue a los beneficios futuros y a los precios cotizados (en épocas de optimismo, el mercado se centra en los precios y prefiere dejarlo todo en manos de hipotéticos fuertes crecimientos de beneficios en el futuro, mientras que en épocas más pesimistas, el mercado sigue muy de cerca los beneficios y no está dispuesto a pagar demasiado por los futuros beneficios).

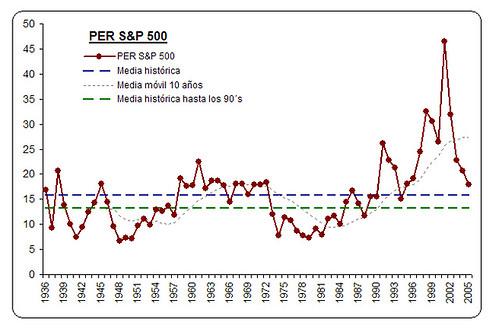
Pero ¿cómo puedo saber yo qué nivel de PER debería estar dispuesto a pagar? En el siguiente gráfico tenemos el PER del S&P 500 en el periodo 1936-2005.


El PER medio del periodo se sitúa en 15,85 x (línea azul punteada). Pero para “amarrar” un poco más, podríamos prescindir en el cálculo de los años de “exuberancia irracional”; en ese caso el PER medio se situaría en 13,29 x (línea verde punteada). Esto supone que, en términos generales, el mercado está cómodo pagando entre 13 y 16 veces los beneficios futuros. Así, un inversor bursátil medio debería estar dispuesto a pagar peres de esa magnitud.

En este punto, hagamos una simple multiplicación a ver qué pasa: tomando como escenario base un BPA para 2007 de 96,17, es decir, el famoso crecimiento de los beneficios del 9,52% y multiplicándolo por el PER histórico medio de 15,85 x, obtendríamos un precio objetivo para 2007 de 1524 puntos muy en la media del “consenso oráculo”. Parece pues, que los objetivos del mercado son medianamente razonables. En el resto de la tabla podéis ver cómo evolucionarían los precios objetivo, en función de cuanto se equivoquen (para bien o para mal) en sus estimaciones de crecimiento de BPA, los chicos de S&P.


Repitamos el ejercicio para nuestro segundo nivel de PER histórico: 13,29 x.


¡Vaya cambio!, ¿no? Un objetivo de 1278 puntos con una caída de cerca del 10%.

Sin embargo, para alguien que se encuentre cómodo pagando el estándar histórico que paga el mercado y que confíe en que realmente los beneficios crecerán al 9,5%, podría servirle plantear un objetivo para este año que se concrete en algún lugar entre los 1278 puntos y los 1524. Esos 246 puntos de diferencia suponen un rango de casi un 20% y podría ser rango suficiente para aprovechar hipotéticas caídas del mercado a la zona de los 1275, puntos para comprar S&P 500.

En cualquier caso, el objetivo para final de año es lo de menos. Lo importante es que cada uno sepa qué PER está dispuesto a pagar por jugar al juego de la Bolsa, porque ese PER le puede ayudar a establecer sus objetivos.

Todos tenemos un PER ¿cuál es el tuyo?


Para los que queraís saber más sobre el PER os recomiendo un librito muy sencillo de tan sólo 60 páginas llamado PER y valoración en Bolsa de Eduardo Martínez-Abascal publicado por la editorial Pirámide y el IEAF.

martes, 9 de enero de 2007

El mito de la diversificación (II)

En el anterior post os hacía una introducción acerca del concepto de diversificación y de por qué para mi ese concepto (en el sentido estricto en que lo utiliza la industria) no es válido. Bien, es ahora el turno de poner sobre el tapete cual es la visión que prefiero contemplar:

Parto de la base de que el objetivo último de cualquier concepto de diversificación debe ser “atar en corto al gestor” y más aún cuando las figuras de gestor e inversor recaen en una misma persona. En definitiva, la diversificación debe ser un mecanismo de control de riesgo. Un mecanismo que cada inversor debe fabricarse antes de empezar a invertir.

Para ello, deberíamos responder dos preguntas que considero fundamentales:

1. ¿Qué tipo de persona soy? Conocerse a uno mismo es imprescindible a la hora de establecer cualquier estrategia de inversión. El mercado es cambiante, pero las personas no lo son tanto. El mercado y la mayor parte de indicadores que maneja (las primas empleadas en los modelos de valoración de empresas, ratios, etc.) se mueven en uno u otro sentido, en función del apetito de riesgo que el conjunto de inversores tenga en cada momento. Cuando entramos a jugar en un contexto de riesgo diferente de nuestro concepto de riesgo personal, es cuando nos sentamos sobre una bomba que puede estallar. Adaptar una estrategia de gestión, que se acomode a nuestro nivel óptimo de asunción de riesgo, es la clave para poder movernos en mercados que cotizan niveles mayores de riesgo a los que nos gustaría asumir.

2. ¿Cuáles son mis objetivos de inversión? La inversión es una carrera de fondo y como tal no podemos permitirnos desfallecer, una vez la carrera ha empezado. Para evitar que esto suceda, debemos volver a centrarnos en nosotros mismos y no en el mercado. De nada sirve compararse con los índices, ni con la rentabilidad de la cartera del vecino. Los índices (el mercado), o el vecino (otros gestores), no son nosotros y no tienen las mismas necesidades, ni virtudes o defectos, que nosotros. Por ello nuevamente, debemos adaptar una estrategia de inversión que se acomode a nuestros objetivos.

Una vez analizados esos puntos, vamos a pensar en que instrumentos de inversión tenemos hoy en día al alcance de la mano:

1. Un universo casi ilimitado de activos para invertir (miles de acciones de empresas a nivel mundial, futuros sobre acciones o índices, opciones, ETF sobre cualquier índice o sector imaginable, materias primas, emisiones de renta fija pública y privada, divisas…).
2. Una serie de herramientas para afrontar las decisiones de inversión (análisis técnico, valoración de empresas, análisis cuantitativo, sistemas automáticos, comparables, etc.).
3. Distintos enfoques de inversión, que básicamente se resumen en tres: alcista, bajista, o no direccionales (delta neutral).

Una vez analizados todos los puntos anteriores estaremos en disposición de poder definir una estructura de cartera bien diversificada. Nuestro trabajo consistirá en establecer una “mezcla” equilibrada y coherente de los elementos que hemos ido desgranando (personalidad, objetivos, activos, herramientas y enfoques). Conseguir un mix adecuado de estos elementos supondrá “dibujar un campo de juego” y unas reglas válidas para “nuestro” juego. No podemos permitir que sea el mercado el que nos imponga unas reglas, porque entonces estaremos a su merced. Debemos ser nosotros quienes digamos al mercado: “yo juego en estas condiciones y no en otras porque mi personalidad, mis objetivos y los instrumentos de inversión que utilizo así me lo imponen”. Si no hacemos esto, llegará el momento en que el mercado impondrá unas condiciones de juego que no sean las idóneas para nosotros y será en ese momento cuando empecemos a sentirnos incómodos y cometeremos errores que podrían no tener remedio.

Como veis, el concepto de diversificación que propugno es bastante sencillo en la teoría. En la práctica es más complicado: supone realizar un autoexamen profundo, conocer hasta donde puede llegar uno con sus conocimientos y con la experiencia de mercado que tenga. A nivel profesional es prácticamente imposible llevar a cabo este enfoque, ya que los gestores se tienen que amoldar a la realidad del mercado y a las “modas” que éste impone. ¿Os imagináis a un gestor que le diga a su jefe “no mira, es que yo con niveles bajos de volatilidad no sé hacer trading” ó “no, es que a mí sólo me interesan empresas con un EV/EBITDA inferior a 10 veces”? Por todo ello, la media de los gestores se dedica a “perseguir” a los índices (cuando no a replicarlos directamente).

En resumen mi propuesta es que juegues a tu juego compartimentando tu cartera y utilizando “lo que se te da bien” utilizar. Ello hará que sin darte cuenta, hayas conseguido una exposición óptima para tu nivel de riesgo.

viernes, 5 de enero de 2007

El mito de la diversificación (I)

Mayor Diversificación = Menor Riesgo. Esta es una de las mayores mentiras que la industria de la inversión ha conseguido introducir en las cabezas de la mayoría de los inversores.

En primer lugar, el riesgo es algo estrictamente subjetivo. Sí, ya lo sé, pero lo siento, no me vale el rollo de las desviaciones típicas, varianzas, cuasivarianzas, o cualquier otra medida estadística que imagines. Lamentablemente el estándar de riesgo que maneja el mercado no es igual que mi concepto de riesgo, del mismo modo que mi concepto de riesgo no es igual que el tuyo. Cada uno tenemos distintas formas de enfocar la vida y el cómo nos enfrentamos al riesgo es una actitud más vital que financiera. Por eso siempre me han hecho mucha gracia las conversaciones del tipo…

- Sí mire, quería que me recomendara unas acciones para este año, que veo que la Bolsa esta subiendo mucho.
- ¿Pero cuál es su perfil de riesgo señora? – exclama el analista de turno casi ofendido. – ¿Tiene usted un perfil arriesgado, moderado, conservador…?
- Ah! Moderado, moderado… - contesta la buena señora dubitativa-
- Pues para estos perfiles estamos recomendando tomar posiciones en tal, tal y tal valor.

Pero vamos a ver, ¿cómo es posible categorizar en tres palabras – arriesgado, moderado, conservador - a todos y cada uno de los inversores? Creedme, sé por experiencia que muchos de los analistas y gestores de patrimonios que aparecen en los medios no tienen el menor deseo de dar este tipo de recomendaciones, es más, no tienen el menor deseo de aparecer en los medios pero, desgraciadamente, el que paga manda y al fin y al cabo es más fácil equiparar conceptos (arriesgado = betas altas + ratios agresivos + volatilidades altas; conservador = betas bajas + ratios sobrios + volatilidades bajas; moderado = (arriesgado + conservador)/2), que terminar por volver loco al personal.

En segundo lugar, la diversificación no es más que un “truco” para enmascarar la mediocridad de los gestores. Me explico; supongamos que en todo el mundo sólo existieran los 35 valores del Ibex. Cuantos más valores de esos 35 incluyéramos en nuestra cartera, más se aproximaría el resultado y el riesgo asumido de ésta a los del índice (suponiendo que todos los valores ponderaran en igual cuantía en el índice). Sin embargo, aquel gestor que esté dispuesto a realizar una selección de valores más concreta, tendrá la oportunidad de conseguir que su gestión aporte valor. La mayoría de gestores optan por la primera fórmula porque no nos engañemos, ¿a quién le interesa aportar valor cuando está en juego su puesto de trabajo? Pensemos ahora en las Gestoras de Fondos de Inversión. Las Gestoras importantes tienen una cantidad abrumadora de fondos y de este modo, se aseguran siempre aparecer al final de año en los ranking de los mejores fondos, o que les otorguen tales o cuales premios ya que tendrán alguno de sus fondos dentro de la categoría que mejor se haya comportado en el año. No nos engañemos, la mayor parte de los gestores son replicadores de índices y hay muy pocos a los que les pagan por aportar alfa. Al fin y al cabo el objetivo de las Gestoras suele ser que no se les escape demasiado el índice de turno.

En definitiva, si atendemos a los usos de la industria, nos encontraremos con carteras con multiplicidad de valores, cuyo riesgo habremos medido a través de medidores históricos (betas, volatilidades, etc.) y con resultados finales sesgados hacia la media del mercado. Sinceramente, para eso compra un ETF del Ibex 35 y olvídate de gestionar.

¿Cuál es mi propuesta para evitar estos problemas? En el siguiente post la desarrollaré.